Vista Gold ตกลงขายกิจการให้ Artemis Gold
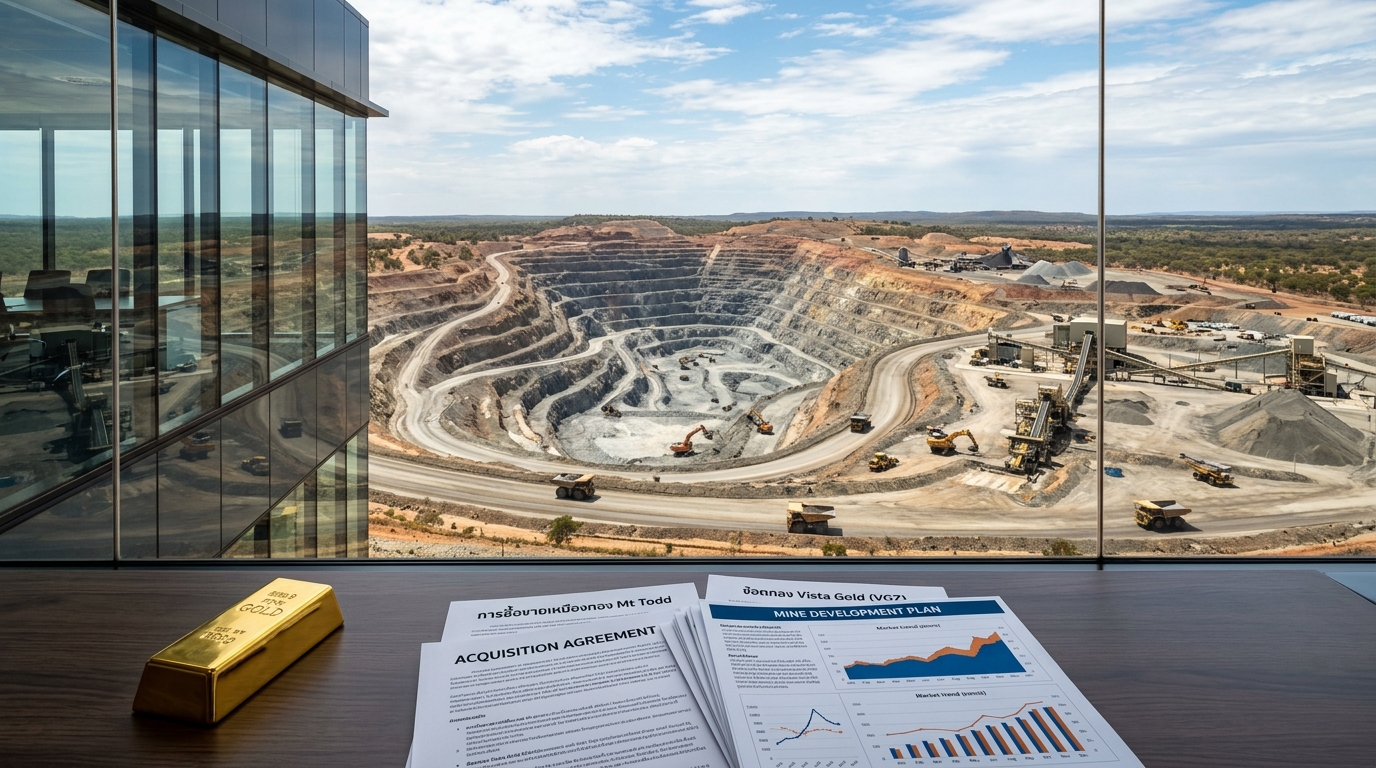
Vista Gold Corp. (NYSE American: VGZ) ประกาศเมื่อวันที่ 21 กันยายน 2026 ว่าได้ตกลงที่จะถูกเข้าซื้อกิจการโดย Artemis Gold Inc. (TSXV: ARTG) ภายใต้ข้อตกลงที่ลงนามเมื่อวันที่ 20 กันยายน โดยผู้ถือหุ้น Vista Gold จะได้รับหุ้นสามัญของฝ่ายซื้อจำนวน 0.0966 หุ้นต่อหุ้นสามัญหนึ่งหุ้นที่ตนเองถืออยู่ และจะกลายเป็นผู้ถือหุ้นประมาณ 5% ของบริษัทใหม่ที่รวมกันแล้ว การคำนวณสัดส่วนการถือครองดังกล่าวไม่นับรวมหุ้น 4.95% ที่ Artemis Gold ถืออยู่ใน Vista Gold อยู่แล้ว ซึ่งฝ่ายซื้อตั้งใจจะยกเลิกหุ้นส่วนนี้เมื่อดีลปิดสมบูรณ์
สำหรับผู้ถือหุ้น สิ่งที่ต้องแลกมากับดีลนี้คือการเปลี่ยนจากการถือหุ้นในบริษัทขนาดเล็กที่ยังไม่มีเหมืองผลิต เป็นการถือหุ้นส่วนน้อยในธุรกิจเหมืองที่ใหญ่ขึ้น มีสินทรัพย์ที่เดินเครื่องผลิตอยู่แล้ว และมีทีมงานที่มีความเชี่ยวชาญด้านการพัฒนาและบริหารเหมือง คำถาม central ของดีลนี้จึงไม่ใช่เพียงราคาแลกหุ้น แต่คือบริษัทรวมใหม่จะมีความสามารถด้านเงินทุนและความสามารถในการดำเนินงานเพียงพอที่จะพาโครงการทอง Mt Todd ของออสเตรเลียเข้าสู่ขั้นตอนการผลิตจริงได้หรือไม่
ภาพรวมของข่าว
ดีลนี้เป็นการซื้อกิจการแบบแลกหุ้นทั้งหมด หรือที่เรียกว่า all-stock deal โดยไม่มีการจ่ายเงินสดเป็นค่าตอบแทน และไม่มีการก่อหนี้ใหม่เพื่อใช้ในการซื้อกิจการ มูลค่าของดีลอยู่ที่ประมาณ 427 ล้านดอลลาร์ ซึ่งสะท้อนมูลค่าตามราคาตลาดของหุ้นที่ใช้ในการแลกเปลี่ยนเป็นหลัก ไม่ใช่การประเมินราคาสินทรัพย์จากรายได้ที่เกิดขึ้นจริง เพราะบริษัทเป้าหมายยังไม่มีเหมืองที่เดินเครื่องผลิตในมือ
จุดที่น่าสนใจคือการรวมกิจการครั้งนี้ทำให้เกิดบริษัทที่มีทั้งสินทรัพย์ที่ผลิตแล้วและสินทรัพย์ที่รอการพัฒนา ฝ่ายซื้อดำเนินเหมือง Blackwater ในรัฐบริติชโคลัมเบีย ประเทศแคนาดา และคาดว่ากระแสเงินสดที่จะเกิดขึ้นในอนาคตจะสามารถนำมาหนุนโครงการ Mt Todd ได้ ขณะที่ Vista Gold มีสถานะทางการเงินที่บริษัทระบุว่าปิดไตรมาสมิถุนายน 2026 ด้วยเงินสด 49.5 ล้านดอลลาร์ และไม่มีหนี้สิน ซึ่งผู้บริหารอธิบายว่าเพียงพอสำหรับเป้าหมายการพัฒนาในระยะระหว่างทาง
ประเด็นหลักที่เกิดขึ้น
ประเด็นแรกคือโครงสร้างดีลที่ใช้หุ้นล้วน ผู้ถือหุ้น Vista Gold ไม่ได้รับเงินสด แต่ได้รับหุ้นของ Artemis Gold แทน จึงยังมีส่วนได้ส่วนเสียกับความสำเร็จของโครงการต่อไป แต่ในสัดส่วนที่เล็กลงและผูกกับผลการดำเนินงานของบริษัทที่ใหญ่กว่าเดิม
ประเด็นที่สองคือคำถามเรื่องแหล่งเงินทุนสำหรับการก่อสร้างเหมือง Mt Todd ซึ่งเป็นงานลงทุนขนาดใหญ่กว่าการพัฒนาในระยะเริ่มต้นอย่างมาก การที่ฝ่ายซื้อมีเหมืองที่ผลิตอยู่แล้วทำให้มีศักยภาพที่จะใช้กระแสเงินสดจากการดำเนินงานเป็นแหล่งทุนภายใน แทนการพึ่งพาแพ็กเกจจัดหาเงินทุนสำหรับโครงการโดยเฉพาะเพียงอย่างเดียว อย่างไรก็ดี ข้อตกลงแลกหุ้นในตัวเองไม่ได้ระดมเงินทุนเพื่อการก่อสร้างแต่อย่างใด
ประเด็นที่สามคือลำดับความสำคัญของการใช้จ่าย เนื่องจากโครงการขยายของเหมือง Blackwater ทั้งระยะ Phase 1A และ EP2 ยังคงเป็นสิ่งที่มีความสำคัญก่อน โดยคาดว่า EP2 จะแล้วเสร็จภายในกลางปี 2028 และการใช้จ่ายเพื่อการก่อสร้าง Mt Todd คาดว่าจะเริ่มหลังจาก EP2 เข้าสู่การผลิตเต็มกำลัง นั่นหมายความว่าการระดมเงินสำหรับ Mt Todd ขึ้นอยู่กับการดำเนินงานในโครงการอื่นเป็นหลัก
รายละเอียดและข้อมูลสำคัญ
ตามข้อตกลงที่ลงนามเมื่อวันที่ 20 กันยายน 2026 ผู้ถือหุ้น Vista Gold จะได้รับหุ้นสามัญของ Artemis Gold จำนวน 0.0966 หุ้นต่อหุ้นที่มีอยู่หนึ่งหุ้น อัตราส่วนนี้เป็นหัวใจของการคำนวณมูลค่าที่ผู้ถือหุ้นจะได้รับ และเป็นตัวกำหนดว่าพวกเขาจะเหลือสัดส่วนเท่าใดในบริษัทใหม่
หลังดีลปิด บริษัทที่รวมกันจะมีการถือหุ้นไขว้กันลดลง เนื่องจาก Artemis Gold ถือหุ้นใน Vista Gold อยู่ 4.95% และตั้งใจจะยกเลิกหุ้นส่วนนี้เมื่อการซื้อกิจการเสร็จสมบูรณ์ การยกเลิกหุ้นดังกล่าวมีผลต่อการคำนวณสัดส่วนการถือครองของผู้ถือหุ้นเดิม ซึ่งบริษัทระบุว่าจะอยู่ที่ประมาณ 5% ของบริษัทใหม่
ด้านฐานะการเงิน ฝั่งเป้าหมายปิดไตรมาสสองของปี 2026 ด้วยเงินสด 49.5 ล้านดอลลาร์ และไม่มีหนี้สิน ซึ่งเป็นจุดที่ทำให้ดีลนี้ดูน่าสนใจ เพราะบริษัทไม่ต้องเร่งแก้ปัญหาโครงสร้างหนี้ และมีสภาพคล่องเพียงพอสำหรับงานพัฒนาที่อยู่ระหว่างทาง แต่เงินจำนวนนี้ยังไม่ใช่ระดับเงินทุนที่เพียงพอต่อการก่อสร้างเหมืองเต็มรูปแบบด้วยตัวเอง
การปิดดีลมีเป้าหมายภายในเดือนมกราคม 2027 โดยยังต้องผ่านเงื่อนไขการอนุมัติหลายชั้น ทั้งการอนุมัติจากผู้ถือหุ้น การอนุมัติจากศาล และการอนุมัติจากหน่วยงานกำกับดูแลที่เกี่ยวข้อง จนกว่าเงื่อนไขทั้งหมดจะได้รับการตอบสนอง แผนการพัฒนาโครงการที่เสนอก็ยังคงมีความไม่แน่นอนตามเงื่อนไขของการซื้อกิจการ
ข้อมูลจากรายงานข่าวที่เกี่ยวข้องก่อนหน้านี้ระบุว่า แผนพัฒนาโครงการ Mt Todd มีการศึกษามูลค่าปัจจุบันสุทธิ (NPV) อยู่ที่ราว 1.1 พันล้านดอลลาร์ มีการระดมทุนประมาณ 45 ล้านดอลลาร์ และมีเป้าหมายการขอใบอนุญาตภายในปี 2027 ตัวเลขเหล่านี้ช่วยให้เห็นขนาดของโครงการที่รออยู่ และช่วยอธิบายว่าเหตุใดคำถามเรื่องเงินทุนจึงสำคัญกว่าตัวเลขมูลค่าดีล
ตัวเลขหรือข้อมูลที่ควรจับตา
ตัวเลขชุดแรกที่ควรจับตาคืออัตราส่วนแลกหุ้น 0.0966 หุ้นต่อหนึ่งหุ้น และสัดส่วนการถือครองราว 5% ในบริษัทใหม่ ซึ่งเป็นตัวชี้ว่าผู้ถือหุ้นเดิมจะถูกเจือจางลงมากเพียงใดเมื่อเทียบกับสิทธิในกระแสเงินสดและสินทรัพย์ของบริษัทใหม่
ตัวเลขชุดที่สองคือมูลค่าดีลประมาณ 427 ล้านดอลลาร์ และส่วนต่างระหว่างมูลค่านี้กับเงินสด 49.5 ล้านดอลลาร์ที่บริษัทถืออยู่ ณ สิ้นไตรมาสสองของปี 2026 ซึ่งสะท้อนว่ามูลค่าส่วนใหญ่ของดีลอยู่ที่สินทรัพย์โครงการที่ยังไม่ได้ผลิต ไม่ใช่ที่เงินสดในมือ
ตัวเลขชุดที่สามคือกรอบเวลาของโครงการขยายเหมือง Blackwater ทั้ง Phase 1A และ EP2 โดย EP2 คาดว่าจะแล้วเสร็จภายในกลางปี 2028 และการใช้จ่ายก่อสร้าง Mt Todd จะตามมาหลังจากนั้น ความล่าช้าหรือต้นทุนที่สูงขึ้นในส่วนนี้อาจกระทบความสามารถในการจัดสรรเงินไปยัง Mt Todd
ตัวเลขชุดที่สี่คือข้อมูลด้านผู้ถือหุ้นสถาบัน ซึ่งสะท้อนว่ามีกองทุนเฮดจ์ฟันด์ 8 แห่งถือหุ้น Vista Gold ณ สิ้นไตรมาสสองของปี 2026 ลดลงจาก 10 แห่งเมื่อสามเดือนก่อนหน้า และเอกสารที่ยื่นต่อหน่วยงานกำกับที่เปิดเผยจนถึงขณะนี้ยังสะท้อนสถานะการถือครองก่อนที่บริษัทจะประกาศข้อตกลงซื้อกิจการ
ปัจจัยและผลกระทบต่อตลาด
ในมุมของตลาด ดีลนี้เป็นตัวอย่างของการรวมตัวในกลุ่มบริษัทเหมืองทองที่บริษัทขนาดเล็กซึ่งมีโครงการระยะพัฒนาอยู่ในมือเลือกเข้าหาบริษัทที่มีเหมืองผลิตแล้ว เพื่อลดความเสี่ยงเรื่องการจัดหาเงินทุน วิธีนี้ช่วยให้โครงการไม่ต้องถูกทิ้งกลางทาง แต่ก็แลกมาด้วยการที่ผู้ถือหุ้นเดิมเสียความเป็นเจ้าของแบบอิสระ
ปัจจัยสำคัญที่กำหนดผลลัพธ์คือราคาทองคำ เพราะราคาทองเป็นตัวแปรที่กำหนดทั้งกระแสเงินสดของเหมือง Blackwater และความน่าสนใจเชิงเศรษฐศาสตร์ของ Mt Todd หากราคาทองอ่อนตัวลงอย่างมีนัยสำคัญ กระแสเงินสดที่คาดว่าจะนำมาใช้หนุนโครงการก็อาจลดลง และทำให้แผนการใช้จ่ายต้องถูกทบทวน
อีกปัจจัยคือความเสี่ยงด้านการดำเนินงาน ทั้งความล่าช้าของการขยายเหมือง ต้นทุนที่สูงกว่าประมาณการ และการอนุมัติตามเงื่อนไขของดีล หากการขยาย Blackwater ล่าช้าไปกว่ากรอบกลางปี 2028 ที่คาดไว้ การใช้จ่ายเพื่อ Mt Todd ก็จะเลื่อนตามไปด้วย ซึ่งทำให้ความไม่แน่นอนของโครงการขยายไปสู่ผู้ถือหุ้นเดิมโดยตรง
ประเด็นเรื่องการจัดสรรเงินทุนภายในบริษัทก็เป็นสิ่งที่ตลาดจะจับตา เพราะบริษัทใหม่มีทางเลือกว่าจะใช้เงินไปกับเหมือง Blackwater โครงการ Mt Todd หรือการคืนทุนให้ผู้ถือหุ้น การตัดสินใจเหล่านี้จะสะท้อนว่าผู้บริหารให้ความสำคัญกับโครงการในออสเตรเลียมากน้อยเพียงใด
มุมมองต่อผู้ติดตามตลาด
สิ่งที่ผู้ติดตามตลาดควรจับตาคือแผนงานที่บริษัทจะประกาศเมื่อดีลปิด ซึ่งจะช่วยให้เห็นขั้นตอนถัดไปได้ชัดเจนขึ้น องค์ประกอบสำคัญได้แก่ งบประมาณการก่อสร้าง ตารางเวลาการจัดหาเงินทุน และความคืบหน้าของการขยายเหมือง Blackwater ทั้งสามส่วนนี้จะเป็นหลักฐานเชิงรูปธรรมว่าการเข้าหาบริษัทที่มีเหมืองผลิตแล้วสามารถแปลงเป็นเหมืองที่ได้รับเงินทุนจริงได้หรือไม่
ควรแยกให้ออกระหว่างกระแสเงินสดที่คาดว่าจะเกิดในอนาคต กับเงินที่ผูกพันไว้ในงบประมาณการก่อสร้างแล้ว สองสิ่งนี้ไม่ใช่เรื่องเดียวกัน และเงื่อนไขของดีลนี้ยังไม่ปิดประตูความเสี่ยงทั้งหมด เพราะการปิดดีลยังต้องผ่านการอนุมัติจากผู้ถือหุ้น ศาล และหน่วยงานกำกับในเดือนมกราคม 2027
สำหรับนักลงทุนที่ติดตาม สิ่งที่ต้องระวังคือการตีมูลค่าโครงการในออสเตรเลียโดยอิงจากตัวเลขการศึกษาความเป็นไปได้ ไม่ได้หมายความว่าโครงการจะเกิดขึ้นจริงตามแผน เนื่องจากยังต้องผ่านการขอใบอนุญาต การจัดหาเงินทุน และการตัดสินใจลงทุนขั้นสุดท้ายของคณะกรรมการบริษัทอีกหลายขั้น
บริบทสำหรับผู้อ่านไทย
สำหรับผู้อ่านไทย ข่าวนี้เป็นตัวอย่างที่ชัดเจนของความแตกต่างระหว่าง “บริษัทเหมืองที่ผลิตแล้ว” กับ “บริษัทที่ถือโครงการระยะพัฒนา” บริษัทประเภทแรกมีรายได้จากโลหะที่ขายได้จริง ขณะที่บริษัทประเภทหลังมีมูลค่าอยู่ที่แผนงานและใบอนุญาต ซึ่งยังไม่แน่ว่าจะกลายเป็นเหมืองที่ทำกำไรได้
ในตลาดหุ้นไทยเองก็มีบริษัททำเหมืองและบริษัทที่ถือสัมปทานหรือโครงการรอพัฒนาในลักษณะคล้ายกัน ความท้าทายร่วมกันคือการจัดหาเงินทุนสำหรับงานก่อสร้างขนาดใหญ่ ซึ่งมักใช้เงินลงทุนสูงและใช้เวลานาน การเข้าหาพันธมิตรที่มีกระแสเงินสดจากการดำเนินงานจึงเป็นทางเลือกหนึ่งที่พบบ่อย
นอกจากนี้ ผู้อ่านที่สนใจทองคำควรเข้าใจว่าเศรษฐกิจของโครงการเหมืองทองมีความอ่อนไหวต่อราคาทองมากกว่าธุรกิจทั่วไป เพราะต้นทุนการผลิตส่วนใหญ่ค่อนข้างคงที่ เมื่อราคาทองขึ้น กำไรจะเพิ่มขึ้นเร็ว แต่เมื่อราคาทองลง ผลกระทบก็รุนแรงในทางกลับกัน
เหตุใดข่าวนี้จึงน่าสนใจ
ข่าวนี้น่าสนใจเพราะเป็นกรณีศึกษาที่ชัดเจนว่าการควบรวมกิจการในกลุ่มเหมืองทองยุคปัจจุบันไม่ได้เกิดขึ้นเพื่อประหยัดต้นทุนเพียงอย่างเดียว แต่เพื่อแก้ปัญหาการเข้าถึงเงินทุนสำหรับโครงการขนาดใหญ่ที่ยังไม่เริ่มก่อสร้าง
อีกเหตุผลหนึ่งคือคำถามเชิงโครงสร้างที่ข่าวตั้งไว้ ว่าฝ่ายซื้อจะมีเงินทุนสนับสนุนโครงการ Mt Todd ได้หรือไม่ ซึ่งเป็นคำถามที่นักวิเคราะห์และนักลงทุนต้องหาคำตอบจากการดำเนินงานจริง ไม่ใช่จากคำแถลงในวันที่ประกาศดีล
ท้ายที่สุด ข่าวนี้สะท้อนภาพของอุตสาหกรรมเหมืองทองที่มีการแข่งขันสูงขึ้น ขณะที่โครงการคุณภาพดีเริ่มหายากขึ้น การรวมตัวเพื่อให้โครงการที่ผ่านการศึกษาความเป็นไปได้แล้วได้ไปต่อ จึงเป็นกลยุทธ์ที่อาจเห็นมากขึ้นในอนาคต
คำศัพท์ที่ควรรู้
เพื่อให้อ่านข่าวลักษณะนี้ได้เข้าใจมากขึ้น ผู้อ่านควรทำความคุ้นเคยกับศัพท์พื้นฐานในธุรกิจเหมืองและการควบรวมกิจการ ซึ่งจะช่วยแยกได้ว่าข้อมูลส่วนใดเป็นข้อเท็จจริงที่ยืนยันแล้ว และส่วนใดเป็นประมาณการที่ยังต้องพิสูจน์
คำอธิบายศัพท์สำคัญ
ดีลแลกหุ้นทั้งหมด (All-stock deal) หมายถึงการซื้อกิจการที่ไม่มีการจ่ายเงินสด แต่ใช้หุ้นของฝ่ายซื้อเป็นค่าตอบแทน ทำให้ฝ่ายซื้อไม่ต้องก่อหนี้ใหม่ แต่ผู้ถือหุ้นเดิมของฝ่ายถูกซื้อจะถูกเจือจางลงในบริษัทใหม่
อัตราส่วนแลกหุ้น (Exchange ratio) คือจำนวนหุ้นของฝ่ายซื้อที่ผู้ถือหุ้นฝ่ายถูกซื้อจะได้รับต่อหุ้นหนึ่งหุ้น ในกรณีนี้คือ 0.0966 หุ้นต่อหนึ่งหุ้น
สินทรัพย์ระยะพัฒนา (Development asset) คือโครงการเหมืองที่ผ่านการศึกษาความเป็นไปได้แล้ว แต่ยังไม่ได้เริ่มก่อสร้างหรือผลิตจริง จึงยังไม่มีรายได้จากเหมืองนั้น
บริษัทผู้ผลิต (Producer) คือบริษัทที่มีเหมืองเดินเครื่องผลิตและขายโลหะได้จริง มีกระแสเงินสดจากการดำเนินงาน ซึ่งเป็นเหตุผลสำคัญที่ทำให้บริษัทแบบนี้มีบทบาทในดีลลักษณะนี้
การเจือจาง (Dilution) คือการที่สัดส่วนการถือครองและสิทธิในกำไรของผู้ถือหุ้นเดิมลดลง เนื่องจากมีหุ้นใหม่จำนวนมากขึ้นหรือมีการรวมบริษัท
NPV (มูลค่าปัจจุบันสุทธิ) คือผลรวมของกระแสเงินสดที่คาดว่าจะได้จากโครงการในอนาคต เมื่อคิดลดกลับมาเป็นมูลค่าปัจจุบัน ตัวเลขนี้มักใช้ประเมินความน่าสนใจของโครงการเหมือง
สรุปประเด็นสำคัญ
การตกลงขายกิจการของ Vista Gold ให้กับ Artemis Gold มอบเส้นทางที่เป็นไปได้มากขึ้นในการนำโครงการ Mt Todd ไปสู่การพัฒนา โดยแลกกับการที่ผู้ถือหุ้นเดิมต้องยอมรับสัดส่วนการถือครองที่เล็กลงในบริษัทที่ใหญ่กว่า โครงสร้างดีลเป็นแบบแลกหุ้นล้วน ไม่มีการจ่ายเงินสดและไม่มีการก่อหนี้ใหม่เพื่อซื้อกิจการ
จุดแข็งของดีลคือการได้ทีมงานที่มีประสบการณ์สร้างและบริหารเหมือง กับศักยภาพของกระแสเงินสดจากเหมือง Blackwater ที่อาจนำมาหนุนโครงการในออสเตรเลีย จุดอ่อนคือลำดับการใช้จ่ายที่ Mt Todd ยังอยู่หลังการขยายเหมืองทั้งสองระยะ ซึ่งคาดว่า EP2 จะแล้วเสร็จภายในกลางปี 2028
โดยสรุป คำตอบของคำถามว่าฝ่ายซื้อจะสนับสนุนเงินทุนให้ Mt Todd ได้หรือไม่ จะชัดเจนขึ้นเมื่อดีลปิดตามเป้าหมายในเดือนมกราคม 2027 และเมื่อบริษัทเปิดเผยงบประมาณการก่อสร้าง ตารางเวลาการจัดหาเงินทุน และความคืบหน้าของการขยายเหมืองอย่างเป็นรูปธรรม
คำถามที่พบบ่อย
1. ดีลนี้มีมูลค่าเท่าไร และจ่ายเป็นอะไร
ดีลนี้มีมูลค่าประมาณ 427 ล้านดอลลาร์ และเป็นการแลกหุ้นทั้งหมด ไม่มีการจ่ายเงินสดเป็นค่าตอบแทน ผู้ถือหุ้น Vista Gold จะได้รับหุ้นสามัญของ Artemis Gold จำนวน 0.0966 หุ้นต่อหุ้นที่ถืออยู่หนึ่งหุ้น หลังดีลปิดพวกเขาจะถือสัดส่วนประมาณ 5% ของบริษัทใหม่
2. เหตุใดผู้ถือหุ้นจึงต้องสนใจเรื่องการจัดหาเงินทุนของโครงการ Mt Todd
เพราะการแลกหุ้นไม่ได้สร้างเงินสดใหม่ให้กับโครงการ มูลค่าที่ผู้ถือหุ้นจะได้รับในระยะยาวจึงขึ้นอยู่กับว่าโครงการจะถูกพัฒนาเป็นเหมืองที่ผลิตได้จริงหรือไม่ หากไม่มีเงินทุนก่อสร้าง มูลค่าของโครงการก็ไม่สามารถแปลงเป็นกระแสเงินสดได้
3. บริษัทฝ่ายซื้อมีอะไรเป็นพื้นฐานรองรับ
Artemis Gold ดำเนินเหมือง Blackwater ในรัฐบริติชโคลัมเบีย ประเทศแคนาดา และคาดว่ากระแสเงินสดที่จะเกิดในอนาคตจะสามารถสนับสนุน Mt Todd ได้ นอกเหนือจากแหล่งเงินทุนแล้ว ยังได้ทีมงานที่เชี่ยวชาญในการสร้างและบริหารเหมืองด้วย
4. ลำดับการใช้จ่ายของบริษัทใหม่เป็นอย่างไร
การขยายเหมือง Blackwater ทั้ง Phase 1A และ EP2 ยังคงเป็นลำดับความสำคัญก่อน โดยคาดว่า EP2 จะแล้วเสร็จภายในกลางปี 2028 ส่วนการใช้จ่ายเพื่อก่อสร้าง Mt Todd คาดว่าจะเริ่มหลังจาก EP2 เข้าสู่การผลิตเต็มกำลังแล้ว
5. ดีลนี้ต้องผ่านเงื่อนไขอะไรบ้างและคาดว่าจะปิดเมื่อไร
การปิดดีลมีเป้าหมายภายในเดือนมกราคม 2027 โดยต้องได้รับการอนุมัติจากผู้ถือหุ้น การอนุมัติจากศาล และการอนุมัติจากหน่วยงานกำกับดูแลที่เกี่ยวข้อง จนกว่าเงื่อนไขทั้งหมดจะสำเร็จ แผนการพัฒนาที่เสนอก็ยังมีความไม่แน่นอน
6. ฐานะการเงินของฝ่ายถูกซื้อเป็นอย่างไร
Vista Gold ปิดไตรมาสสองของปี 2026 ด้วยเงินสด 49.5 ล้านดอลลาร์ และไม่มีหนี้สิน โดยผู้บริหารอธิบายว่าเงินสดจำนวนนี้เพียงพอต่อเป้าหมายการพัฒนาในระยะระหว่างทาง แต่ยังไม่ใช่ระดับเงินทุนที่เพียงพอต่อการก่อสร้างเหมืองเต็มรูปแบบ
7. ข้อมูลการถือครองของกองทุนบอกอะไรได้บ้าง
ข้อมูลที่เปิดเผยจนถึงขณะนี้แสดงว่ามีกองทุนเฮดจ์ฟันด์ 8 แห่งถือหุ้น Vista Gold ณ สิ้นไตรมาสสองของปี 2026 ลดลงจาก 10 แห่งเมื่อสามเดือนก่อนหน้า ทั้งนี้ เอกสารเหล่านั้นสะท้อนสถานะการถือครองก่อนที่บริษัทจะประกาศข้อตกลงซื้อกิจการ จึงยังไม่สะท้อนปฏิกิริยาของนักลงทุนสถาบันต่อดีลนี้
คำเตือน: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไปเท่านั้น ไม่ใช่คำแนะนำการลงทุน การลงทุนมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นได้