บิตคอยน์ผันผวนลด แต่สวิงแรงถี่กว่าปี 2018
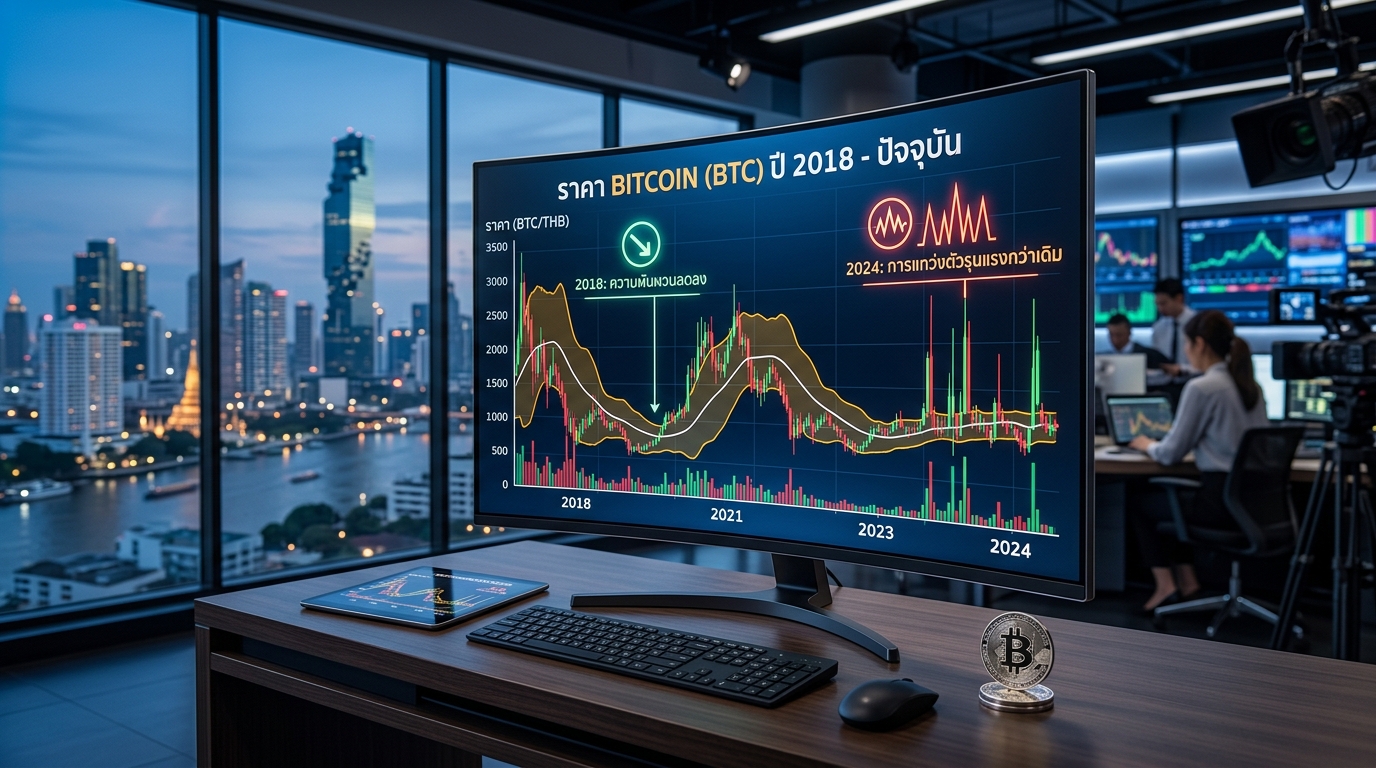
บิตคอยน์กำลังเผชิญภาพที่ดูย้อนแย้งในปี 2026 เมื่อความผันผวนในภาพรวมของราคาปรับตัวลดลงอย่างชัดเจน แต่จำนวนวันซื้อขายที่ราคาแกว่งตัวอย่างรุนแรงผิดปกติกลับมีมากกว่าช่วงตลาดหมีปี 2018 ซึ่งเป็นปีที่บิตคอยน์สูญเสียมูลค่าไปถึง 73% การวิเคราะห์พบว่าบิตคอยน์บันทึกวันซื้อขายที่ราคาแกว่งอย่างน้อย 3 เท่าของความผันผวนปกติ จำนวน 10 วันในปี 2026 เทียบกับ 8 วันในปี 2018 ทั้งปี
ความย้อนแย้งนี้ชี้ให้เห็นข้อจำกัดของแบบจำลองความเสี่ยงที่ใช้กันแพร่หลายในแวดวงการเงิน ซึ่งให้น้ำหนักกับความผันผวนช่วงหลังเป็นหลัก เมื่อราคาบิตคอยน์นิ่งติดต่อกันยาวนาน แบบจำลองเหล่านี้อาจประเมินความเสี่ยงต่ำเกินจริง และเปิดทางให้นักลงทุนจัดสรรเงินลงทุนในสัดส่วนที่สูงเกินควร ขณะที่ความเสี่ยงจากเหตุการณ์รุนแรงเป็นครั้งคราวยังคงอยู่และไม่หายไปตามอายุของตลาด
ภาพรวมของข่าว
ประเด็นหลักที่เกิดขึ้น
การวิเคราะห์ข้อมูลราคาบิตคอยน์พบว่าในปี 2026 มีวันซื้อขายอย่างน้อย 10 วันที่ราคาเคลื่อนไหวอย่างน้อย 3 เท่าของค่าเบี่ยงเบนมาตรฐาน หรือที่เรียกกันในตลาดว่า 3 ซิกมา (3-sigma) นับเป็นจำนวนที่สูงกว่าทั้งปี 2018 ซึ่งมีอยู่ 8 วัน และเป็นปีที่ราคาบิตคอยน์ดิ่งลงอย่างหนักจนนักลงทุนจำนวนมากต้องขาดทุนมหาศาล
ตัวเลขนี้เกิดขึ้นในภาวะที่ความผันผวนระยะยาวของบิตคอยน์ลดลงอย่างมีนัยสำคัญ โดยความผันผวนแบบ annualized หรือความผันผวนรายปีของปี 2026 อยู่ที่ประมาณ 46% เทียบกับ 84% ในปี 2018 ขณะที่ขนาดของการแกว่งเกิน 3 ซิกมาโดยเฉลี่ยลดลงมาอยู่ที่ราว 7% จากประมาณ 10% เมื่อแปดปีก่อน
กล่าวอีกนัยหนึ่ง บิตคอยน์ไม่ได้แกว่งแรงเท่าเมื่อก่อน แต่เนื่องจากความผันผวนพื้นฐานในแต่ละวันลดลงมาก การแกว่งที่มีอยู่จึงกลายเป็นสัดส่วนที่ใหญ่เมื่อเทียบกับความผันผวนปกติในขณะนั้น นี่คือหัวใจของความย้อนแย้งที่นักวิเคราะห์ชี้ว่าเป็นโจทย์ยากสำหรับผู้จัดการความเสี่ยง
ผลการเปรียบเทียบกับสินทรัพย์อื่น
ภาพนี้ชัดเจนขึ้นเมื่อเทียบกับสินทรัพย์ที่มีความผันผวนสูงอื่น ๆ นับตั้งแต่ปี 2024 เป็นต้นมา บิตคอยน์มีความผันผวนใกล้เคียงกับหุ้นของบริษัทด้านชิปชื่อดัง อยู่ที่ประมาณ 47% แต่ในช่วงเวลาเดียวกัน บิตคอยน์มีวันที่แกว่งเกิน 3 ซิกมาถึง 26 วัน เทียบกับ 8 วันของหุ้นดังกล่าว ขณะที่ดัชนี S&P 500 มี 16 วัน และทองคำมี 12 วัน
ช่องว่างระหว่างความผันผวนโดยเฉลี่ยกับจำนวนวันแกว่งรุนแรงนี้เองที่ทำให้นักวิเคราะห์บางรายตั้งคำถามว่า การวัดความเสี่ยงด้วยตัวเลขความผันผวนเพียงอย่างเดียวเพียงพอหรือไม่สำหรับตลาดที่สถาบันการเงินเข้ามามีบทบาทมากขึ้นเรื่อย ๆ
รายละเอียดและข้อมูลสำคัญ
ตัวเลขหรือข้อมูลที่ควรจับตา
วิธีนับวัน 3 ซิกมาที่ใช้ในการวิเคราะห์ทำได้โดยนำการเคลื่อนไหวของราคาในแต่ละวันมาเทียบกับค่า realized volatility ย้อนหลัง 30 วัน ซึ่งสะท้อนว่าปกติราคาแกว่งวันละเท่าใดในเดือนก่อนหน้า หากวันใดราคาเคลื่อนไหวขึ้นหรือลงอย่างน้อย 3 เท่าของค่าดังกล่าว วันนั้นจะถูกนับเป็นวัน 3 ซิกมา
ในทางสถิติ การกระจายตัวแบบรูประฆังคว่ำปกติจะทำให้การเคลื่อนไหวประมาณ 95% อยู่ภายในกรอบ 2 ซิกมา และ 99.7% อยู่ภายในกรอบ 3 ซิกมา ด้วยเหตุนี้ การเคลื่อนไหวเกิน 3 ซิกมาจึงถือได้ว่าเป็นเหตุการณ์ที่หาได้ยาก และถูกใช้เป็นสัญญาณเตือนว่าตลาดเกิดอะไรบางอย่างผิดปกติ
ตัวเลขสำคัญที่ควรจับตาประกอบด้วย ความผันผวนรายปีของบิตคอยน์ในปี 2026 ที่ประมาณ 46% เทียบกับ 84% ในปี 2018, ขนาดเฉลี่ยของการแกว่งเกิน 3 ซิกมาที่ราว 7% ลดลงจากประมาณ 10%, จำนวนวัน 3 ซิกมา 10 วันในปี 2026 เทียบกับ 8 วันในปี 2018, จำนวน 26 วันนับจากปี 2024 เทียบกับ 8 วันของหุ้นชิป, 16 วันของ S&P 500 และ 12 วันของทองคำ และราคาบิตคอยน์ที่อ้างอิงในรายงานอยู่ที่ประมาณ 82,680.67 ดอลลาร์
นอกจากนี้ ยังมีข้อมูลจากตลาดอนุพันธ์ที่สะท้อนการรับมือของตลาด ในวันที่ 21 กันยายน ซึ่งเป็นวันที่บิตคอยน์กระโดดเกิน 3 ซิกมาครั้งล่าสุด มีการซื้อขายออปชันคิดเป็นมูลค่าสูงถึง 6.7 พันล้านดอลลาร์ในวันเดียว ซึ่งถือเป็นระดับสูงสุดเป็นประวัติการณ์ของเครือข่ายสภาพคล่องสถาบันรายหนึ่ง
ปัจจัยและผลกระทบต่อตลาด
มุมมองต่อผู้ติดตามตลาด
นักวิเคราะห์และผู้บริหารในอุตสาหกรรมคริปโตชี้ว่า ตัวขับเคลื่อนหลักของวันซื้อขายที่ราคาแกว่งรุนแรงมาจากสองด้านที่ผสมกัน ได้แก่ ภาวะช็อกทางเศรษฐกิจมหภาคที่คาดเดาได้ยาก และสถานะการลงทุนในออปชันที่มีการใช้เลเวอเรจสูงมาก
ผู้บริหารระดับสูงของเครือข่ายสภาพคล่องสถาบันด้านอนุพันธ์คริปโตให้ความเห็นว่า ตลาดยังคงมีช่วงที่เงียบสงบยาวนานสลับกับการปรับราคาอย่างรวดเร็ว และลักษณะเช่นนี้ไม่เปลี่ยนไป แม้ตลาดจะเติบโตขึ้น มีสถาบันการเงินและกองทุน ETF เข้ามามากขึ้น และมีสภาพคล่องลึกกว่าเดิม ทำให้วันซื้อขายโดยเฉลี่ยนิ่งขึ้น แต่แรงสั่นสะเทือนยังไม่หายไป เพราะปัจจัยมหภาค เลเวอเรจ และสถานะการถือครองยังคงเป็นตัวแปรสำคัญ
เขาเล่าว่าปีนี้เริ่มต้นอย่างเชื่องช้า มีเงินไหลออกไปลงทุนในหุ้นเทคโนโลยี และมีเหตุแฮกในระบบการเงินไร้ศูนย์กลางหลายครั้ง ซึ่งผลักดันให้นักลงทุนหันไปขายความผันผวนและใช้ผลิตภัณฑ์โครงสร้างเพื่อหาผลตอบแทน จากนั้นเมื่อมีประเด็นเรื่องนโยบายการค้า สงคราม และธนาคารกลางสหรัฐฯ ประกอบกับคนส่วนใหญ่ถือสถานะขายความผันผวนในกรอบแคบ เพียงพาดหัวข่าวเดียวก็เพียงพอที่จะทำให้เกิดวันซื้อขายที่แกว่งผิดปกติ
ด้านผู้บริหารของบริษัทที่ปรึกษาการลงทุนที่จดทะเบียนกับคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ ชี้ว่า แม้ความผันผวนในภาพรวมจะลดลง แต่การเพิ่มขึ้นอย่างมากของสถานะในตลาดอนุพันธ์ทำให้การเคลื่อนไหวขนาดใหญ่ยังเกิดได้บ่อยพอสมควร และระบุว่ากลยุทธ์การขายออปชันแบบคอลล์ที่นักลงทุนถือบิตคอยน์อยู่แล้วนั้นเป็นสถานะที่แออัดมาก เมื่อราคาปรับขึ้นจึงเกิดการบีบสถานะขายชอร์ตที่ขยายการเคลื่อนไหวให้รุนแรงขึ้น
ผลกระทบต่อแบบจำลองความเสี่ยง
การที่วันแกว่งรุนแรงยังเกิดต่อเนื่องเป็นโจทย์ตรงหน้าของนักลงทุนที่ใช้แบบจำลองความเสี่ยงอิงความผันผวนในการกำหนดสัดส่วนการถือบิตคอยน์ในพอร์ต ตัวชี้วัดที่ใช้กันกว้างขวางคือ Value at Risk หรือ VaR ซึ่งประเมินว่าพอร์ตอาจขาดทุนเท่าใดในวันที่แย่
แบบจำลอง VaR บางประเภทให้น้ำหนักกับความเคลื่อนไหวของราคาช่วงหลังมาก เมื่อตลาดนิ่งติดต่อกันยาวนาน สินทรัพย์จึงดูเหมือนมีความเสี่ยงต่ำลง ความผันผวนระยะ 30 วัน 90 วัน และ 180 วันที่ปรับลดลงของบิตคอยน์จึงอาจชักจูงให้นักลงทุนเพิ่มสัดส่วนการลงทุน แต่ข้อจำกัดคือ VaR บอกเพียงเกณฑ์การขาดทุนระดับหนึ่ง ไม่ได้บอกว่าหากเลยเกณฑ์นั้นไป การขาดทุนจะรุนแรงเพียงใด
นี่คือสิ่งที่เรียกว่าความเสี่ยงหาง หรือ tail risk ซึ่งหมายถึงโอกาสที่จะเกิดการขาดทุนครั้งใหญ่ที่อยู่นอกเหนือรูปแบบการซื้อขายปกติ การที่บิตคอยน์มีวันแกว่งเกิน 3 ซิกมาเป็นระยะ ๆ จึงเป็นตัวอย่างที่ชี้ว่าผู้ลงทุนจำเป็นต้องพิจารณาสถานการณ์สุดโต่งเหล่านี้ แม้ความผันผวนรายวันจะลดลงก็ตาม
ผู้บริหารของตลาดออปชันคริปโตอธิบายว่า มาตรวัด VaR แบบมาตรฐานไม่ได้ประเมินความเสี่ยงหางได้ครบถ้วน และนี่เป็นเหตุผลสำคัญที่อุตสาหกรรมทยอยเปลี่ยนไปใช้มาตรวัดแบบ Expected Shortfall หรือการขาดทุนที่คาดหวัง ซึ่งพิจารณาว่าในวันที่แย่ที่สุด การขาดทุนจะรุนแรงแค่ไหน ไม่ใช่แค่ถามว่ามันเกิดบ่อยเพียงใด
เขาย้ำว่า หากไม่นำความเสี่ยงหางมาพิจารณาในการกำหนดเป้าหมายพอร์ต ความผันผวนที่ลดลงของบิตคอยน์จะยิ่งกระตุ้นให้เกิดการจัดสรรเงินลงทุนในสัดส่วนที่กว้างขึ้น และทำให้การกระโดดของราคาส่งผลกระทบต่อพอร์ตมากขึ้น พร้อมระบุว่าความเสี่ยงจากวันแกว่ง 3 ซิกมาเหล่านี้สามารถป้องกันความเสี่ยงได้ด้วยออปชันบิตคอยน์
มุมมองต่อความยืดหยุ่นของตลาด
ข่าวดีคือ ตลาดดูดซับแรงกระแทกเหล่านี้ได้ดีกว่าในอดีต ผู้บริหารเครือข่ายสภาพคล่องรายเดิมระบุว่า ในวันที่เกิดการแกว่งรุนแรงครั้งล่าสุด ตลาดยังสามารถรองรับปริมาณซื้อขายมหาศาลได้โดยไม่มีรายงานว่าโต๊ะซื้อขายรายใดได้รับความเสียหายหนัก
เขาอธิบายว่า ผู้ร่วมตลาดมีความซับซ้อนกว่าหลายปีก่อนมาก การบริหารความเสี่ยงพัฒนาขึ้นมาก และมีเงินสถาบันอยู่ในตลาดมากขึ้น เดือนที่ลำบากจึงยังคงเป็นเพียงเดือนที่ลำบาก ไม่ลุกลามเป็นวิกฤต แต่ก็ไม่ควรคาดหวังว่าการแกว่งรุนแรงจะหยุดลง เพราะข้อมูลสิบปียืนยันว่าวันเหล่านั้นยังไม่หายไปตามอายุของตลาด เนื่องจากภาวะช็อกทางเศรษฐกิจมหภาคยังไม่มีทีท่าจะหมดไป
บริบทสำหรับผู้อ่านไทย
เหตุใดข่าวนี้จึงน่าสนใจ
สำหรับนักลงทุนไทยที่สนใจสินทรัพย์ดิจิทัล ข่าวนี้มีนัยสองชั้น ชั้นแรกคือการเตือนว่าการดูตัวเลขความผันผวนรวมเพียงตัวเดียวอาจให้ภาพความเสี่ยงที่ไม่ครบถ้วน ความผันผวนที่ลดลงไม่ได้แปลว่าความเสี่ยงหายไป แต่หมายความว่าเหตุการณ์รุนแรงที่เกิดขึ้นกลายเป็นสัดส่วนที่ใหญ่ขึ้นเมื่อเทียบกับความเคลื่อนไหวปกติในแต่ละวัน
ชั้นที่สองคือการเปลี่ยนแปลงโครงสร้างตลาด เมื่อกองทุน ETF และสถาบันการเงินเข้ามามีบทบาท สภาพคล่องลึกขึ้นและวันซื้อขายโดยเฉลี่ยนิ่งขึ้นจริง ทว่าการใช้เลเวอเรจและสถานะในตลาดอนุพันธ์ที่กระจุกตัวในทิศทางเดียวสามารถเร่งการเคลื่อนไหวให้รุนแรงได้ในเวลาอันสั้น ซึ่งเป็นพฤติกรรมที่นักลงทุนรายย่อยควรตระหนักเพราะมักถูกจับผิดทางได้ง่ายกว่า
อีกประเด็นที่น่าสนใจคือ การเปรียบเทียบกับสินทรัพย์ดั้งเดิมอย่างดัชนี S&P 500 และทองคำที่มีวันแกว่งรุนแรงน้อยกว่าบิตคอยน์อย่างชัดเจนเมื่อเทียบสัดส่วน และการเปรียบเทียบกับหุ้นเทคโนโลยีรายใหญ่ที่แม้จะมีความผันผวนเฉลี่ยใกล้เคียงกัน แต่จำนวนวันที่แกว่งรุนแรงน้อยกว่ามาก การเข้าใจความต่างนี้ช่วยให้ผู้ลงทุนประเมินบทบาทของบิตคอยน์ในพอร์ตได้สมจริงขึ้น แทนที่จะมองว่ามันเป็นสินทรัพย์ที่ควบคุมความเสี่ยงได้เหมือนหุ้นทั่วไป
ข้อควรระวังอีกอย่างคือ ระยะเวลาที่ตลาดสงบไม่ได้เป็นหลักประกันว่าความเสี่ยงได้ลดลงอย่างถาวร การที่จำนวนวันแกว่งรุนแรงในปี 2026 สูงกว่าปี 2018 แม้ขนาดการแกว่งจะเล็กลง สะท้อนว่ากลไกที่ทำให้เกิดการปรับราคาแบบกะทันหันยังทำงานอยู่ และปัจจัยอย่างนโยบายธนาคารกลาง ความขัดแย้งทางภูมิรัฐศาสตร์ และเหตุการณ์ในระบบการเงินไร้ศูนย์กลาง ยังเป็นตัวแปรที่ควบคุมไม่ได้
คำศัพท์ที่ควรรู้
คำอธิบายศัพท์สำคัญ
ซิกมา (Sigma) คือหน่วยวัดว่าการเคลื่อนไหวของราคาในวันหนึ่งห่างจากพฤติกรรมปกติมากน้อยเพียงใด โดยเทียบกับการเคลื่อนไหวมาตรฐานในช่วงที่ผ่านมา ยิ่งค่า sigma สูง ยิ่งบ่งชี้ว่าเหตุการณ์นั้นผิดปกติ
วัน 3 ซิกมา (3-sigma day) คือวันที่ราคาเคลื่อนไหวอย่างน้อย 3 เท่าของความผันผวนที่รับรู้ได้ใน 30 วันก่อนหน้า ตามทฤษฎีการกระจายตัวแบบปกติ เหตุการณ์เช่นนี้ควรเกิดขึ้นไม่บ่อยนัก จึงถูกใช้เป็นสัญญาณเตือนความผิดปกติของตลาด
ความผันผวนรายปี (Annualized volatility) คือการแปลงค่าความผันผวนในแต่ละวันให้เป็นตัวเลขรายปี เพื่อให้เทียบข้ามสินทรัพย์และช่วงเวลาได้ง่ายขึ้น บิตคอยน์ในปี 2026 อยู่ที่ประมาณ 46% เทียบกับ 84% ในปี 2018
VaR (Value at Risk) คือการประเมินว่าพอร์ตอาจขาดทุนเท่าใดในวันที่แย่ ณ ระดับความเชื่อมั่นที่กำหนด ข้อจำกัดคือไม่ได้บอกขนาดของการขาดทุนที่อาจเกิดขึ้นเกินเกณฑ์นั้น
Expected Shortfall คือมาตรวัดที่ดูว่าเมื่อเกิดวันที่แย่ที่สุด การขาดทุนจะรุนแรงเพียงใด ซึ่งช่วยประเมินความเสี่ยงหางได้ดีกว่า VaR เพียงอย่างเดียว
ความเสี่ยงหาง (Tail risk) คือโอกาสเกิดการขาดทุนครั้งใหญ่ที่อยู่นอกเหนือรูปแบบการซื้อขายปกติ แม้โอกาสจะต่ำแต่ผลกระทบอาจรุนแรง
Call overwriting คือกลยุทธ์ที่นักลงทุนขายออปชันคอลล์บนบิตคอยน์ที่ตนถืออยู่ เพื่อแลกกับกระแสรายได้สม่ำเสมอ แต่ยอมสละผลตอบแทนขาขึ้นบางส่วน เมื่อมีคนทำกลยุทธ์นี้หนาแน่นและราคาปรับขึ้น อาจเกิดการบีบสถานะที่ทำให้ราคาแกว่งแรงขึ้น
สรุปประเด็นสำคัญ
บิตคอยน์ในปี 2026 มีวันซื้อขายที่ราคาแกว่งเกิน 3 ซิกมาถึง 10 วัน มากกว่าทั้งปี 2018 ที่มี 8 วัน แม้ความผันผวนรายปีจะลดลงเหลือประมาณ 46% จาก 84% และขนาดการแกว่งเฉลี่ยลดลงเหลือราว 7% จากประมาณ 10%
ปรากฏการณ์นี้สะท้อนว่าความผันผวนที่ลดลงอาจทำให้แบบจำลองความเสี่ยงอย่าง VaR ประเมินความเสี่ยงต่ำเกินจริง และชักจูงให้เกิดการจัดสรรเงินลงทุนในสัดส่วนที่ใหญ่ขึ้น ขณะที่ความเสี่ยงหางยังคงอยู่ อุตสาหกรรมจึงเริ่มหันไปใช้มาตรวัดอย่าง Expected Shortfall ที่คำนึงถึงความรุนแรงของการขาดทุนในวันที่แย่ที่สุด
ปัจจัยที่ทำให้เกิดวันแกว่งรุนแรงมาจากภาวะช็อกทางเศรษฐกิจมหภาคที่คาดเดายาก ผสมกับสถานะในตลาดอนุพันธ์ที่มีเลเวอเรจสูงและกระจุกตัวในทิศทางเดียว โดยเฉพาะกลยุทธ์ขายความผันผวนและคอลล์โอเวอร์ไรติง ที่เมื่อตลาดเงียบจะดูได้ผลดี แต่เมื่อมีพาดหัวข่าวมากระทบ กลยุทธ์เหล่านั้นอาจกลายเป็นตัวเร่งให้ราคาแกว่งแรงขึ้น
แม้ตลาดจะรับมือกับแรงกระแทกได้ดีขึ้นจากสภาพคล่องที่ลึกขึ้น การบริหารความเสี่ยงที่ดีขึ้น และการมีส่วนร่วมของสถาบันการเงินที่มากขึ้น แต่ข้อมูลสิบปีชี้ว่าวันที่ราคาแกว่งรุนแรงยังไม่หายไป และมีแนวโน้มที่จะยังเกิดขึ้นเป็นระยะต่อไป
คำถามที่พบบ่อย
1. วัน 3 ซิกมาคืออะไร และทำไมนักลงทุนควรสนใจ?
วัน 3 ซิกมาคือวันที่ราคาเคลื่อนไหวอย่างน้อย 3 เท่าของความผันผวนปกติที่วัดจาก 30 วันก่อนหน้า ตามหลักสถิติ เหตุการณ์แบบนี้ถือว่าหาได้ยากและอยู่นอกกรอบพฤติกรรมทั่วไปของราคา การนับจำนวนวันดังกล่าวช่วยให้เห็นว่าสินทรัพย์ยังมีแนวโน้มเกิดแรงกระแทกรุนแรงอยู่หรือไม่ แม้ตัวเลขความผันผวนโดยรวมจะลดลงก็ตาม
2. ทำไมความผันผวนที่ลดลงจึงอาจทำให้เข้าใจความเสี่ยงผิด?
เพราะแบบจำลองความเสี่ยงหลายตัวให้น้ำหนักกับความเคลื่อนไหวล่าสุด เมื่อตลาดนิ่งติดต่อกันยาวนาน ตัวเลขความผันผวนย้อนหลังจะต่ำลง ทำให้สินทรัพย์ดูปลอดภัยกว่าที่เป็นจริง แต่วันที่ราคาแกว่งรุนแรงยังเกิดเป็นระยะ ซึ่งอาจทำให้ผู้ลงทุนถือสัดส่วนมากเกินไปและรับผลกระทบหนักเมื่อเกิดเหตุการณ์ผิดปกติ
3. VaR กับ Expected Shortfall ต่างกันอย่างไร?
VaR ประเมินว่าพอร์ตอาจขาดทุนเท่าใดในวันที่แย่ ณ ระดับความเชื่อมั่นหนึ่ง แต่ไม่ได้บอกว่าหากเลยเกณฑ์นั้นไป การขาดทุนจะรุนแรงแค่ไหน ขณะที่ Expected Shortfall พิจารณาว่าในวันที่แย่ที่สุด การขาดทุนโดยเฉลี่ยจะอยู่ที่ระดับใด จึงให้ภาพความเสี่ยงหางที่ครบกว่า และเป็นเหตุผลที่อุตสาหกรรมทยอยเปลี่ยนมาใช้มาตรวัดนี้มากขึ้น
4. อะไรทำให้ราคาบิตคอยน์แกว่งแรงเป็นครั้งคราว?
ผู้ร่วมตลาดชี้ว่ามาจากสองปัจจัยหลักที่ผสมกัน คือภาวะช็อกทางเศรษฐกิจมหภาคที่คาดเดาได้ยาก เช่น ประเด็นนโยบายการค้า สงคราม และการดำเนินนโยบายของธนาคารกลางสหรัฐฯ และสถานะในตลาดอนุพันธ์ที่มีเลเวอเรจสูงและกระจุกตัวในทิศทางเดียว เมื่อมีพาดหัวข่าวมากระทบ สถานะเหล่านั้นอาจถูกบีบให้ต้องปิด ทำให้การเคลื่อนไหวรุนแรงขึ้นอย่างรวดเร็ว
5. กลยุทธ์คอลล์โอเวอร์ไรติงเกี่ยวข้องกับความผันผวนอย่างไร?
คอลล์โอเวอร์ไรติงคือการขายออปชันคอลล์บนบิตคอยน์ที่ถืออยู่ เพื่อรับเบี้ยประกันเป็นรายได้สม่ำเสมอ แลกกับการสละผลตอบแทนขาขึ้นบางส่วน กลยุทธ์นี้ได้ผลดีเมื่อตลาดนิ่ง แต่เมื่อมีนักลงทุนทำหนาแน่นและราคาปรับขึ้น การบีบสถานะขายชอร์ตอาจขยายการเคลื่อนไหวให้รุนแรงกว่าปกติ
6. ตลาดรับมือกับแรงสั่นสะเทือนได้ดีขึ้นจริงหรือ?
ผู้บริหารในอุตสาหกรรมระบุว่าในวันที่เกิดการแกว่งรุนแรงครั้งล่าสุด ตลาดรองรับปริมาณซื้อขายได้มหาศาลโดยไม่มีรายงานว่าโต๊ะซื้อขายรายใดเสียหายหนัก สะท้อนว่าผู้ร่วมตลาดมีความซับซ้อนมากขึ้น การบริหารความเสี่ยงดีขึ้น และมีเงินสถาบันมากพอที่จะทำให้เดือนที่ลำบากยังคงเป็นเพียงเดือนที่ลำบาก
7. แนวโน้มของวันแกว่งรุนแรงจะเป็นอย่างไรต่อไป?
มุมมองจากผู้ร่วมตลาดคือวันเหล่านี้จะยังอยู่ต่อไป เพราะข้อมูลสิบปียืนยันว่ามันไม่หายไปแม้ตลาดจะเติบโตขึ้น เนื่องจากภาวะช็อกทางเศรษฐกิจมหภาคยังไม่มีทีท่าจะหมดไป ผู้ลงทุนจึงควรเตรียมรับมือกับความเป็นไปได้นี้ในกรอบการบริหารความเสี่ยงของตนเอง
คำเตือน: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไปเท่านั้น ไม่ใช่คำแนะนำการลงทุน การลงทุนมีความเสี่ยง ผู้ลงทุนอาจสูญเสียเงินต้นได้