ตลาดหุ้นทำสถิติสูงสุดใหม่ ท่ามกลางความไม่แน่นอนจากอิหร่าน และผลประกอบการยักษ์ใหญ่ที่ต้องจับตา
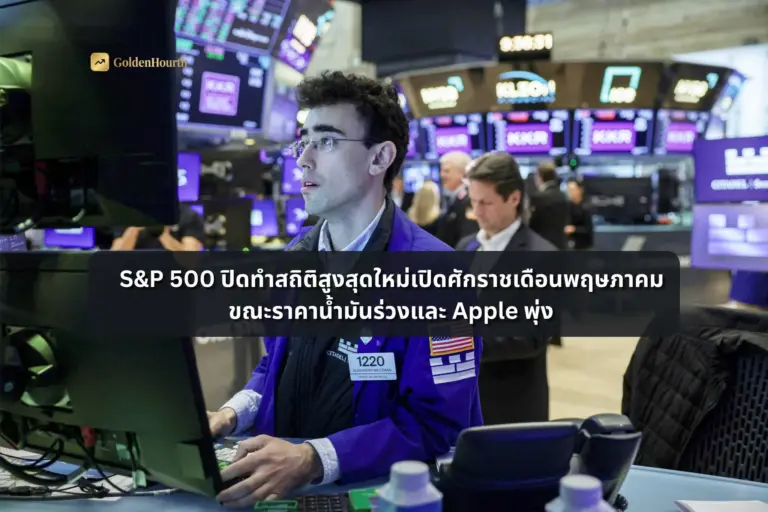
แม้ว่าข่าวเกี่ยวกับการเจรจาสันติภาพระหว่างสหรัฐฯ และอิหร่านจะยังมีความไม่แน่นอนและเปลี่ยนแปลงไปมา แต่ตลาดหุ้นสหรัฐกลับเคลื่อนไหวในทิศทางตรงกันข้าม โดยดัชนีหลัก 2 ใน 3 สามารถทำสถิติสูงสุดใหม่ได้ ขณะที่ทั้ง 3 ดัชนีปิดบวกติดต่อกันเป็นสัปดาห์ที่ 3
- S&P 500 ปิดวันศุกร์เพิ่มขึ้น 1.2% และบวกทั้งสัปดาห์ 4.5%
- Nasdaq Composite เพิ่มขึ้น 1.5% ในวันศุกร์ และพุ่งถึง 6.8% ตลอดสัปดาห์
- Dow Jones Industrial Average แม้ยังไม่ทำจุดสูงสุดใหม่ แต่เพิ่มขึ้น 1.8% หรือกว่า 850 จุด และปิดสัปดาห์บวก 3.2%
วิเคราะห์เพิ่มเติม
ภาพรวมนี้สะท้อนสิ่งที่เรียกว่า “ตลาดมองข้ามความเสี่ยงระยะสั้น” (risk discounting) โดยนักลงทุนเลือกโฟกัสไปที่:
- แนวโน้มกำไรของบริษัท
- สภาพคล่องในระบบ
- ความหวังว่าสถานการณ์ภูมิรัฐศาสตร์จะไม่ลุกลาม
ในเชิงพฤติกรรมตลาด การที่หุ้นขึ้นท่ามกลางข่าวลบ แสดงถึง “แรงซื้อเชิงโครงสร้าง” ที่ยังแข็งแกร่ง เช่น กองทุน, ETF และนักลงทุนสถาบันที่ยังคงไหลเข้าตลาด
ปฏิทินเศรษฐกิจ: ข้อมูลน้อย แต่ผลประกอบการแน่น
สัปดาห์นี้จะมีลักษณะ “ข้อมูลเศรษฐกิจเบา แต่ข่าวบริษัทหนัก” ซึ่งมักทำให้ตลาดตอบสนองต่อผลประกอบการรายบริษัทมากกว่าปัจจัยมหภาค
ข้อมูลเศรษฐกิจสำคัญ
- ยอดค้าปลีก (Retail Sales) วันอังคาร
- ดัชนีความเชื่อมั่นผู้บริโภคจาก University of Michigan วันศุกร์
ข้อมูลเหล่านี้มีความสำคัญมาก เพราะจะสะท้อน “สุขภาพของผู้บริโภค” หลังจากเศรษฐกิจโลกเผชิญแรงกดดันจากสงครามและเงินเฟ้อมานานกว่า 2 เดือน
วิเคราะห์เชิงลึก
ผู้บริโภคเป็น “เครื่องยนต์หลัก” ของเศรษฐกิจสหรัฐ (คิดเป็นกว่า 60-70% ของ GDP)
ดังนั้น:
- ถ้ายอดค้าปลีกชะลอ → เศรษฐกิจมีแนวโน้มชะลอ
- ถ้าความเชื่อมั่นต่ำ → การใช้จ่ายในอนาคตจะลดลง
โดยเฉพาะอย่างยิ่ง ดัชนีความเชื่อมั่นก่อนหน้านี้ตกลงไปที่ 47.6 ซึ่งเป็นระดับต่ำมากในเชิงประวัติศาสตร์ สะท้อนความกังวลของผู้บริโภคต่อ:
- ราคาสินค้าที่สูงเพิ่มมากขึ้น
- ความไม่แน่นอนของสงคราม
- รายได้ที่แท้จริงลดลง
หากตัวเลขยังไม่ฟื้น อาจเป็นสัญญาณว่าการบริโภคกำลังเข้าสู่ช่วงชะลอตัวจริง
ผลประกอบการบริษัทใหญ่: ตัวกำหนดทิศทางตลาดระยะสั้น
สัปดาห์นี้มีบริษัทสำคัญหลายแห่งรายงานผลประกอบการ ซึ่งจะเป็นตัวชี้วัดสำคัญของเศรษฐกิจในหลายมิติ
บริษัทที่ต้องจับตา
- Tesla (รายงานวันพุธ)
- Intel (วันพฤหัสบดี)
- Alaska Air Group (วันจันทร์)
- United Airlines (วันอังคาร)
- GE Vernova (วันพุธ)
วิเคราะห์เชิงลึกแยกอุตสาหกรรม
1. Tesla → ตัวแทนของ “AI + EV + Growth”
ผลประกอบการของ Tesla ไม่ได้สะท้อนแค่ยอดขายรถยนต์ แต่ยังเป็น proxy ของ:
- ความต้องการสินค้าเทคโนโลยี
- การลงทุนใน AI
- sentiment ของหุ้น growth
หาก Tesla:
- ทำได้ดีกว่าคาด → ตลาด growth อาจไปต่อ
- ต่ำกว่าคาด → อาจเกิดแรงขายในกลุ่มเทคโนโลยี
2. Intel → ตัวชี้วัดวัฏจักร semiconductor
Intel เป็นตัวแทนของ:
- การลงทุนในชิป
- ความต้องการด้าน data center
- การแข่งขันใน AI hardware
ราคาหุ้นที่ขึ้นสูงสุดในรอบหลายปีสะท้อนความคาดหวังสูง
ดังนั้น “risk ของ disappointment” ก็สูงตามไปด้วย
3. สายการบิน → ตัวสะท้อนต้นทุนพลังงาน
บริษัทอย่าง Alaska Air และ United Airlines จะสะท้อน:
- ผลกระทบจากราคาน้ำมัน
- demand การเดินทาง
- ความสามารถในการผลักต้นทุนไปยังผู้บริโภค
ถ้ากำไรถูกกดดัน → แสดงว่าต้นทุนพลังงานเริ่มกระทบจริง
4. GE Vernova → AI + พลังงาน
บริษัทนี้สำคัญมากเพราะอยู่ใน intersection ของ:
- AI infrastructure
- พลังงาน
- data center
ถ้าผลออกมาดี → ยืนยัน narrative “AI boom ยังแข็งแรง”
ตลาดหุ้น: โหมด Risk-On กลับมา
นักวิเคราะห์จาก LPL Financial ระบุว่า: “Risk appetite กลับมา และมีการหมุนกลุ่มหุ้นเชิงวัฏจักร (cyclical rotation) เริ่มเกิดขึ้น”
วิเคราะห์เชิงกลยุทธ์
คำว่า “offense is taking the field” หมายถึง:
- นักลงทุนเริ่มซื้อสินทรัพย์เสี่ยง
- หุ้น cyclical เช่น industrial, tech เริ่ม outperform
- เงินไหลออกจาก safe haven
นี่เป็นสัญญาณว่า:
- ตลาดเชื่อว่าเศรษฐกิจยังไม่ถดถอย
- หรืออย่างน้อย “เลวร้ายไม่เท่าที่กลัว”
อย่างไรก็ตาม การหมุนกลุ่ม (rotation) มักเกิดในช่วงต้นของ cycle
ซึ่งอาจหมายความว่า:
- ตลาดกำลัง pricing การฟื้นตัว
- หรือกำลัง over-optimistic
ความเสี่ยงจากอิหร่านยังไม่จบ
แม้จะมีสัญญาณบวก เช่น การเปิด Strait of Hormuz แต่สถานการณ์ยังไม่ชัดเจน
- Abbas Araghchi ระบุว่าช่องแคบ “เปิดแล้ว”
- แต่การขนส่งจริงยัง “ติดขัด”
วิเคราะห์เชิงภูมิรัฐศาสตร์
นี่คือ classic case ของ “headline vs reality”:
- ข่าวบวก → ตลาดขึ้น
- แต่ข้อเท็จจริง → ยังมี friction
ความเสี่ยงสำคัญ:
- ceasefire อาจไม่ยั่งยืน
- การปิดช่องแคบอีกครั้ง
- escalation ทางทหาร
ซึ่งทั้งหมดจะกระทบ:
- ราคาน้ำมัน
- supply chain
- เงินเฟ้อ
Insight สำคัญ: ตลาดกำลังเดิมพันอะไร?
ตลาดหุ้นในตอนนี้กำลัง “เดิมพัน 3 อย่างพร้อมกัน”
1. สงครามจะไม่ลุกลาม
แม้ยังไม่มีข้อตกลงถาวร แต่ตลาดเชื่อว่า:
- ความขัดแย้งจะถูกควบคุมได้
2. เศรษฐกิจยังไม่เข้าสู่ recession
ข้อมูลยังไม่ชี้ไปสู่การถดถอยเต็มรูปแบบ
แม้จะมีสัญญาณชะลอ
3. กำไรบริษัทยังแข็งแรง
earnings season จะเป็นตัวพิสูจน์ narrative นี้
บทวิเคราะห์เชิงลึก: ความเปราะบางที่ซ่อนอยู่
แม้ตลาดจะดูแข็งแกร่ง แต่มีความเสี่ยงเชิงโครงสร้างที่ต้องระวัง
- Valuation อยู่ในระดับสูง
- ความคาดหวังต่อ AI และ growth สูงมาก
- geopolitical risk ยัง unresolved
- เงินเฟ้อยังไม่จบ
สิ่งที่อันตรายคือ:
ตลาดอาจกำลัง “pricing perfection”
แต่โลกความจริงยังเต็มไปด้วย uncertainty
สรุปเชิงมุมมอง (โดยไม่สรุปเนื้อหา)
สัปดาห์นี้จะเป็นช่วงสำคัญที่:
- ข้อมูลผู้บริโภคจะบอกว่าเศรษฐกิจยังแข็งแรงหรือไม่
- ผลประกอบการจะยืนยันหรือทำลาย narrative ตลาด
- สถานการณ์อิหร่านจะเป็นตัวกำหนด sentiment
ตลาดในตอนนี้ไม่ได้เคลื่อนด้วย “ข้อเท็จจริงเพียงอย่างเดียว”
แต่ขับเคลื่อนด้วย “ความคาดหวัง”
และเมื่อความคาดหวังสูง
ความเสี่ยงของความผิดหวังก็สูงตามไปด้วย