การวางแผนเพื่อการเกษียณ: เส้นทางสู่ความสำเร็จทางการเงินเพื่อรีไทร์
หากเพียงแค่ได้ยินคำว่า “การวางแผนเกษียณ” แล้วรู้สึกกังวลหรือเบื่อหน่าย คุณไม่ได้เป็นคนเดียว หลายคนยังไม่เข้าใจว่าการวางแผนเกษียณหมายถึงอะไรอย่างแท้จริง
การวางแผนเกษียณคือแนวคิดกว้าง ๆ ที่เกี่ยวข้องกับการศึกษาและเลือกใช้กลยุทธ์ทางการเงิน เพื่อให้คุณสามารถใช้ชีวิตในช่วงวัยเกษียณได้อย่างมั่นคงและสบายใจ แผนเกษียณที่ดีและมีการดำเนินการอย่างเหมาะสม จะช่วยให้คุณมีเงินเพียงพอสำหรับค่าใช้จ่ายในชีวิตประจำวันหลังจากหยุดทำงานแล้ว
บทความนี้จะพาคุณทำความเข้าใจความสำคัญของการวางแผนเกษียณ และขั้นตอนที่จำเป็นในการเตรียมความพร้อมสำหรับอนาคตทางการเงินของคุณ
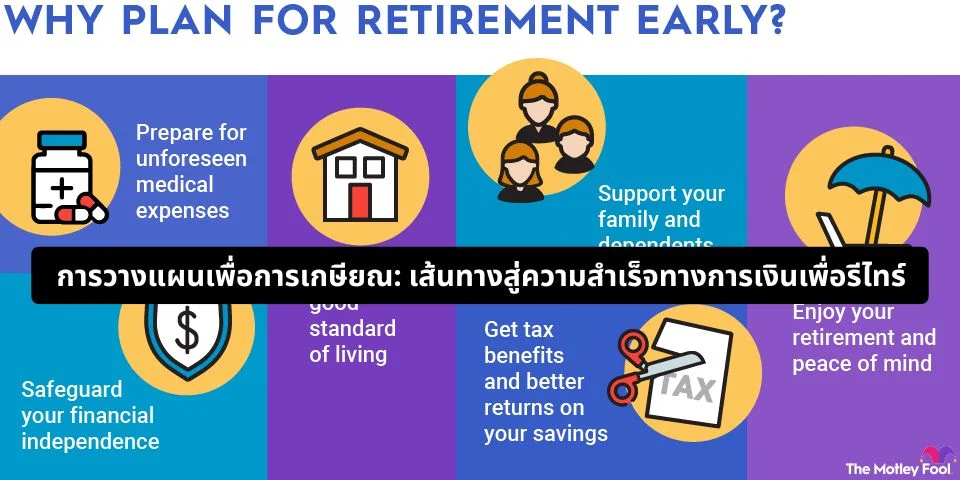
ทำไมคุณควรวางแผนเกษียณตั้งแต่เนิ่น ๆ
ข่าวดีคือ ผู้คนในปัจจุบันมีอายุยืนยาวขึ้น และยังคงมีสุขภาพดีและใช้ชีวิตอย่างกระฉับกระเฉงแม้ในวัยสูงอายุ
อย่างไรก็ตาม ชาวอเมริกันจำนวนมากยังไม่ได้ออมเงินหรือการลงทุนมากพอที่จะสามารถเกษียณในวัย 60 ปีได้อย่างมั่นใจว่าเงินจะเพียงพอไปตลอดชีวิต รายงานจาก Center for Retirement Research at Boston College และ Consumer Financial Protection Bureau ประเมินว่า ประมาณ 50% ของผู้เกษียณในปัจจุบันต้องลดค่าใช้จ่ายลง หรืออาจจำเป็นต้องลดระดับการใช้ชีวิตเพราะเงินไม่เพียงพอ
นอกจากนี้ ผู้เกษียณจำนวนมากยังต้องพึ่งพารายได้จาก Social Security เป็นหลัก ทั้งที่จริงแล้วระบบนี้ถูกออกแบบมาให้แทนรายได้เพียงประมาณ 40% ของเงินเดือนก่อนเกษียณเท่านั้น แต่ในความเป็นจริง คู่สมรสกว่า 1 ใน 5 และผู้เกษียณที่อยู่คนเดียวถึง 45% ต้องพึ่งพา Social Security มากกว่า 90% ของรายได้ทั้งหมดในช่วงเกษียณ
สรุปได้ว่า แม้บางคนจะสามารถอยู่รอดได้โดยไม่มีแผนเกษียณ แต่ผู้ที่มีคุณภาพชีวิตดีในวัยเกษียณ มักเป็นคนที่วางแผนล่วงหน้าอย่างจริงจัง
สิ่งที่ต้องพิจารณาในการวางแผนเกษียณ
เมื่อคุณเริ่มคิดเรื่องการเกษียณ มีคำถามสำคัญที่ควรถามตัวเอง ได้แก่
1. คุณต้องการเกษียณเมื่อไหร่
คุณวางแผนจะทำงานถึงอายุ 65 ปี หรือมากกว่านั้นหรือไม่? หรือคุณต้องการเกษียณก่อนกำหนด?
ระยะเวลาที่คุณยังทำงานอยู่มีผลโดยตรงต่อเงินที่คุณต้องใช้ เพราะถ้าคุณทำงานนานขึ้น เงินลงทุนของคุณจะมีเวลาสะสมผลตอบแทนมากขึ้น และระยะเวลาที่ต้องใช้เงินหลังเกษียณก็จะสั้นลง
2. คุณต้องการใช้ชีวิตที่ไหนหลังเกษียณ
คุณจะอยู่บ้านเดิมหรือย้ายไปพื้นที่อื่น? เช่น เมืองที่ค่าครองชีพต่ำกว่า หรือพื้นที่ที่ใกล้ครอบครัวหรือมีอากาศดี
ค่าครองชีพของพื้นที่ที่คุณเลือกจะเป็นปัจจัยสำคัญต่อจำนวนเงินที่คุณต้องเตรียม
3. คุณจะใช้เงินจากแหล่งใด
รายได้หลังเกษียณของคุณจะมาจากอะไรบ้าง เช่น Social Security, เงินบำนาญ, 401(k) หรือการลงทุนส่วนตัว
คุณต้องพิจารณาว่าแหล่งรายได้เหล่านี้เพียงพอหรือไม่ และต้องออมเพิ่มเท่าไร
การคำนวณเงินที่ต้องใช้ในการเกษียณ
หลายคนสงสัยว่า “ต้องมีเงินเท่าไรถึงจะเกษียณได้อย่างสบาย”
คำตอบคือ ไม่มีตัวเลขเดียวที่เหมาะกับทุกคน แต่สามารถใช้หลักการพื้นฐานได้ดังนี้:
- ประเมินค่าใช้จ่ายรายปีหลังเกษียณ
โดยทั่วไป แนะนำว่า ผู้เกษียณควรมีรายได้ประมาณ 80% ของรายได้ก่อนเกษียณเพื่อรักษามาตรฐานชีวิต - ลบรายได้จาก Social Security และเงินบำนาญ
เพื่อดูว่าคุณยังต้องใช้เงินจากการออมหรือการลงทุนเท่าไร - คูณค่าใช้จ่ายสุทธิต่อปีด้วย 25
แนวคิดนี้มาจาก “กฎ 4%” ซึ่งระบุว่าคุณควรถอนเงินจากพอร์ตลงทุนไม่เกิน 4% ต่อปี เพื่อให้เงินอยู่ได้อย่างน้อย 30 ปี
การออมและการลงทุนเพื่อการเกษียณ
การ “ออมเงิน” และ “การลงทุน” เป็นสิ่งที่แตกต่างกันอย่างชัดเจน
หลายคนออมเงินโดยฝากไว้ในบัญชีธนาคาร แต่ในระยะยาว วิธีนี้ไม่เพียงพอ เพราะเงินเติบโตช้าเกินไปเมื่อเทียบกับเงินเฟ้อ
ตัวอย่างเช่น:
- ฝากเงิน 5,000 ดอลลาร์ต่อปี ที่ดอกเบี้ย 1% เป็นเวลา 35 ปี จะมีเงินประมาณ 208,000 ดอลลาร์
- แต่หากลงทุนในตลาดหุ้นที่ให้ผลตอบแทนเฉลี่ย 7% ต่อปี จะมีเงินเกือบ 700,000 ดอลลาร์
ความแตกต่างนี้แสดงให้เห็นว่า “การลงทุน” เป็นหัวใจสำคัญของการสร้างความมั่งคั่งระยะยาว
เงินสำรองฉุกเฉินก่อนเริ่มลงทุน
ก่อนเริ่มลงทุน คุณควรมีเงินสำรองฉุกเฉินอย่างน้อย 3–6 เดือนของค่าใช้จ่ายในบัญชีที่มีสภาพคล่องสูง
เงินก้อนนี้ช่วยป้องกันไม่ให้คุณต้องถอนเงินจากการลงทุนในช่วงที่ตลาดไม่ดี
หากคุณเกษียณแล้ว ควรมีเงินสดหรือพันธบัตรเพียงพอสำหรับค่าใช้จ่าย 3–5 ปีข้างหน้า
ควรออมเดือนละเท่าไร
ไม่มีตัวเลขตายตัว แต่แนวทางทั่วไปคือ:
- ควรออมประมาณ 15% ของรายได้ต่อเดือน
- หากทำไม่ได้ ให้เริ่มจากขั้นต่ำที่นายจ้างมี “matching contribution”
- หากไม่มีแผนจากบริษัท ให้เริ่มที่ประมาณ 6% ของรายได้
จากนั้นค่อย ๆ เพิ่มขึ้นปีละ 1% หรือเพิ่มเมื่อมีรายได้เพิ่มขึ้น
ประเภทของแผนเกษียณ
แผนเกษียณมีหลายประเภท ได้แก่:
1. แผนจากนายจ้าง
เช่น 401(k), 403(b), 457 และ Thrift Savings Plan
ข้อดีคือมักมีเงินสมทบจากนายจ้าง
2. เงินบำนาญ (Pension)
ให้รายได้คงที่หลังเกษียณ แต่พบได้น้อยลงในภาคเอกชน
3. บัญชี IRA
- Traditional IRA: หักภาษีตอนฝาก แต่เสียภาษีตอนถอน
- Roth IRA: ไม่หักภาษีตอนฝาก แต่ถอนปลอดภาษี
4. แผนสำหรับผู้ประกอบอาชีพอิสระ
- SIMPLE IRA
- SEP-IRA
- Solo 401(k)
สิทธิประโยชน์ทางภาษี
การเลือกแผนเกษียณเกี่ยวข้องกับ “จังหวะการเสียภาษี”
- แบบ Traditional: เสียภาษีตอนถอน
- แบบ Roth: เสียภาษีตอนฝาก แต่ถอนปลอดภาษี
Roth มักเหมาะกับคนที่คาดว่าจะมีรายได้สูงขึ้นในอนาคต
การใช้บ้านเป็นแหล่งรายได้หลังเกษียณ
ผู้ที่มีบ้านสามารถใช้ “Reverse Mortgage” เพื่อเปลี่ยนมูลค่าบ้านเป็นรายได้
อย่างไรก็ตาม วิธีนี้มีความเสี่ยง และไม่เหมาะกับทุกคน จึงควรพิจารณาอย่างรอบคอบ
เริ่มวางแผนเกษียณตั้งแต่วันนี้
การวางแผนเกษียณไม่จำเป็นต้องเครียด แต่ยิ่งเริ่มเร็ว ยิ่งได้เปรียบ
แนวคิดสำคัญคือ:
“เวลาที่ดีที่สุดในการเริ่มคือเมื่อ 20 ปีก่อน แต่เวลาที่ดีที่สุดรองลงมาคือวันนี้”
หากไม่แน่ใจเรื่องการลงทุนหรือการวางแผน ควรปรึกษาผู้เชี่ยวชาญทางการเงินที่ได้รับใบอนุญาต
หากคุณต้องการ ผมสามารถ:
- ปรับบทความให้เป็น SEO สำหรับเว็บไซต์
- ทำเวอร์ชันสั้นลง (1,000 คำ)
- หรือทำเป็นบทความชุด 3 ตอนสำหรับเว็บ
บอกได้เลยครับ